
Логистический тупик и рекордный урожай: как экспортный кризис трансформирует российский зерновой рынок
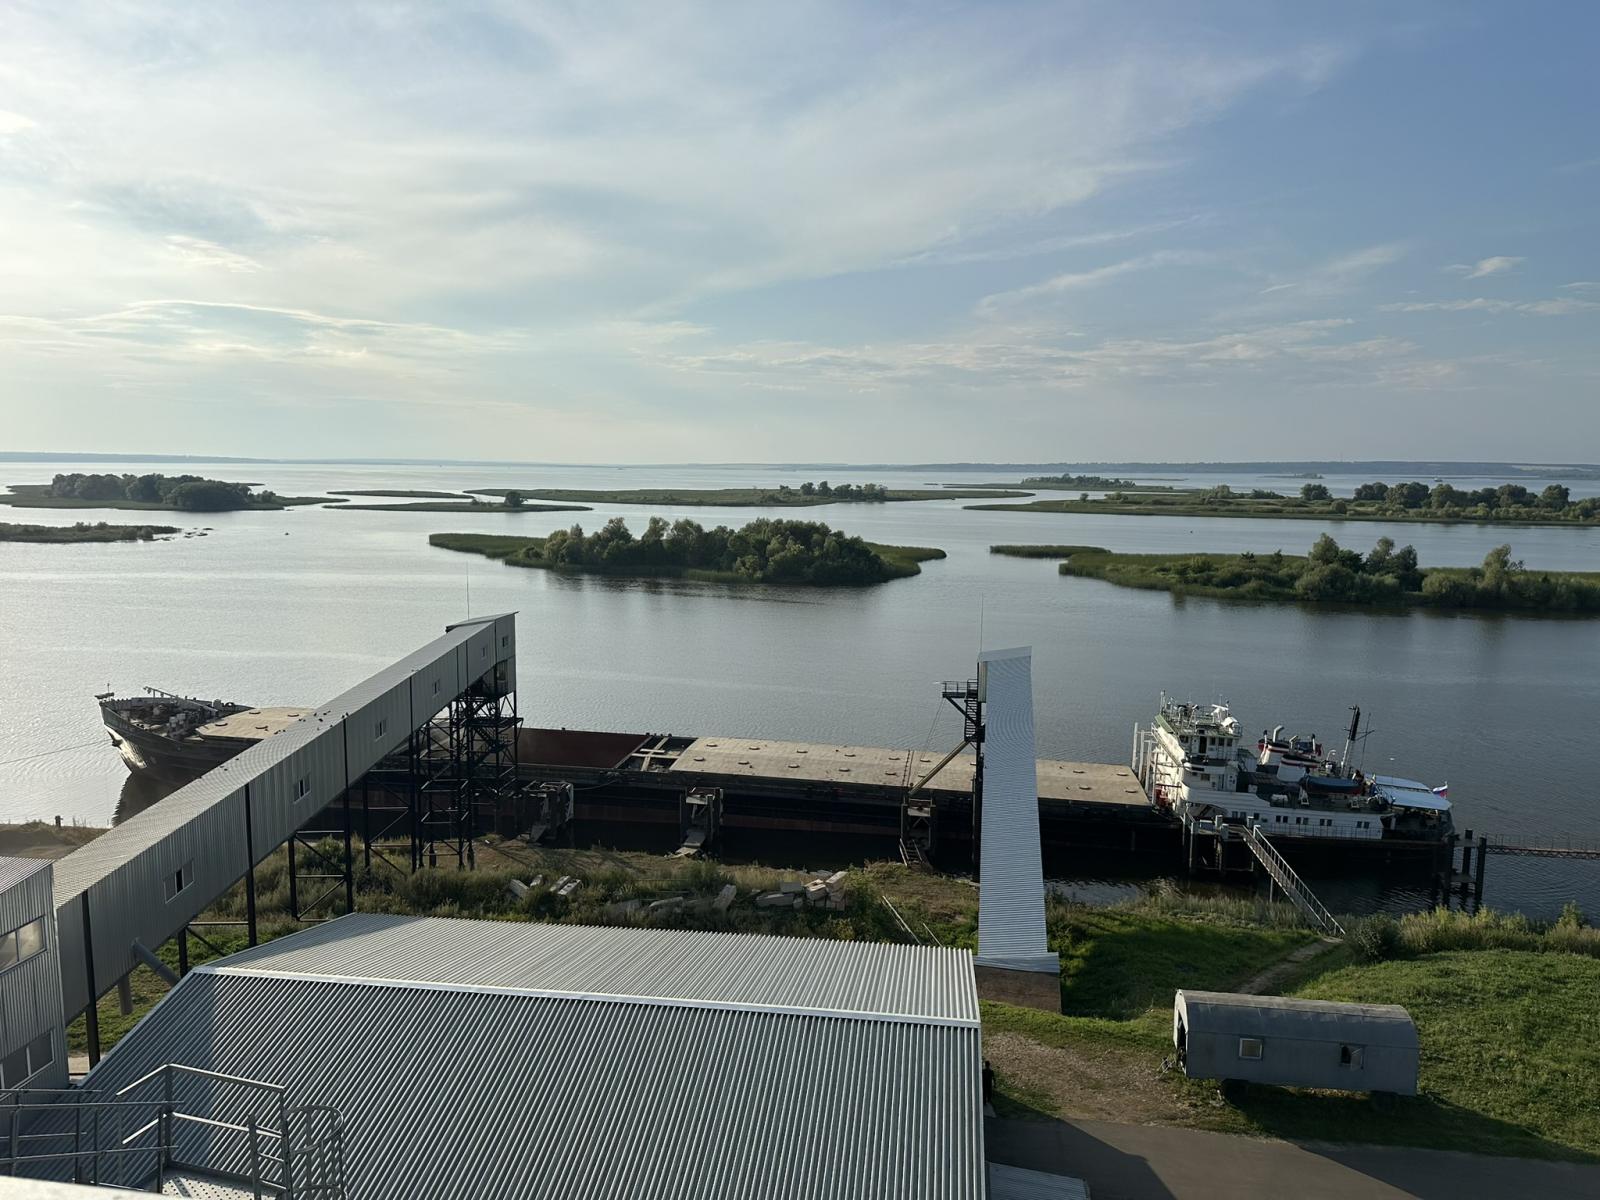 Построенный нами терминал для перевалки зерновых в Татарстане.
Российский агропромышленный комплекс столкнулся с парадоксальной ситуацией: рекордная урожайность, достигнутая в 2026 году, превращается из экономического триумфа в системную угрозу для отрасли. Вместо роста доходов аграриев страна рискует получить колоссальные складские остатки и падение цен до исторических минимумов. Корень проблемы лежит не в поле, а в логистике: традиционные каналы экспорта заблокированы, а альтернативные маршруты физически не способны компенсировать выпадающие объемы.
Ниже представлен детальный анализ сложившейся ситуации, основанный на данных Минсельхоза, отраслевых экспертов и текущей рыночной конъюнктуре.
1. Масштаб производства: цифры, которые давят на инфраструктуру
По предварительным данным, озвученным вице-премьером Дмитрием Патрушевым, российские аграрии обмолотили уже 90% площадей и собрали более 126 млн тонн зерна. По итогам кампании ожидается валовой сбор на уровне 140–141 млн тонн (с учетом новых регионов). Без учета Донбасса и Новороссии этот показатель составит 134–135 млн тонн.
Структура урожая выглядит следующим образом:
- Пшеница: ~88 млн тонн;
- Ячмень: ~19,6 млн тонн;
- Кукуруза: ~15,7 млн тонн;
- Масличные культуры: ~15 млн тонн (прогноз по итогам сезона — 35 млн тонн);
- Зернобобовые: снижение до ~5 млн тонн (против 7,9 млн тонн годом ранее).
При нормальном внутреннем потреблении в 82 млн тонн и стандартном экспорте в 60–70 млн тонн, рынок находится в равновесии. Однако в текущем сезоне это равновесие нарушено: с июля по конец сентября было экспортировано лишь 8–8,5 млн тонн против 14 млн тонн за аналогичный период прошлого года.
2. Анатомия логистического коллапса
Основная причина замедления экспорта — частичная или полная блокировка Азово-Черноморского бассейна (АЧБ), через который традиционно проходит до 90% морских поставок российского зерна. Совокупная мощность терминалов Новороссийска составляет около 26 млн тонн в год, но сейчас они используются лишь фрагментарно из-за угроз безопасности.
Почему альтернативы не работают?
Эксперты компании «ПроЗерно» оценивают максимальный пропускной потенциал альтернативных маршрутов при выключенном АЧБ всего в 39 млн тонн. Даже при оптимистичном развитии событий этот показатель может вырасти лишь до 45 млн тонн, что значительно ниже потенциального экспортного ресурса в 59 млн тонн.
|
Направление |
Потенциал (млн т) |
Ограничения |
|---|---|---|
|
Каспий (Иран) |
до 9 |
Географическая удаленность от основных потребителей Ирана; лимит портовой инфраструктуры Волги |
|
Балтика |
~9,5 |
Железнодорожный тупик; квоты РЖД; высокая стоимость доставки |
|
Дальний Восток |
ограничено |
Дефицит вагонов; приоритет угля и контейнеров; сезонность навигации |
|
Прибалтика / Ж/Д |
незначительно |
Геополитические риски; пропускная способность границ |
Для пшеницы ситуация наиболее критична: вместо привычных объемов вероятен вывоз лишь 27–33 млн тонн. Недоэкспорт может составить 14–20 млн тонн, которые неизбежно останутся внутри страны.
3. Ценовое давление и экономика хозяйств
Накопление излишков уже привело к обрушению внутренних цен. В ряде регионов закупочная стоимость фуражной пшеницы опустилась до 5–6 тыс. рублей за тонну без НДС, что соответствует уровням 2018 года. Для многих хозяйств это ниже себестоимости производства.
Ключевые последствия низких цен:
- Убыточность уборки: Аграрии завершают кампанию с отрицательной маржой.
- Сокращение посевных площадей: Уже фиксируется отставание темпов сева озимых на 800 тыс. га. Прогнозируется общее сокращение площадей на 1 млн га, особенно на Юге, где ценовой разрыв наиболее ощутим.
- Кризис зернобобовых: Убыточность привела к снижению площадей под горохом с 2,25 млн до 1,79 млн га. Это создает риски дефицита белкового корма для животноводства в будущем.
4. Меры государственной поддержки: эффективность и ограничения
Правительство предприняло ряд оперативных мер для стабилизации ситуации:
- Выделено 10 млрд рублей на субсидирование ж/д перевозок из зернопроизводящих регионов.
- Приостановлена уплата экспортной пошлины на зерновые до конца года.
- Зафиксирована верхняя планка вывозной пошлины на растительное масло и шрот.
- Готовятся интервенционные закупки в госфонд (ориентировочно 1–3 млн тонн).
Однако эксперты скептически оценивают достаточность этих мер. Закупка 3 млн тонн не способна абсорбировать избыток в 14–20 млн тонн. Более того, существует риск, что накопленные государством запасы в будущем снова создадут давление на рынок при их реализации.
5. Прогноз: накопление запасов и риски следующего сезона
Если логистическая ситуация не изменится, переходящие запасы зерна к 1 июля 2027 года могут достичь:
- 28 млн тонн (оптимистичный сценарий);
- 35 млн тонн (пессимистичный сценарий).
Рынок начнет остро ощущать последствия этого навеса уже в январе 2027 года. Главным индикатором восстановления станет не столько объем нового урожая, сколько восстановление пропускной способности южных портов или создание устойчивых мультимодальных коридоров.
Вывод: Российский зерновой рынок входит в фазу структурной перестройки. Эпоха беспроблемного экспорта через Черное море завершилась, и отрасль вынуждена адаптироваться к новой реальности, где логистика становится главным лимитирующим фактором, определяющим рентабельность всего агробизнеса. Без решения инфраструктурных проблем даже рекордные урожаи будут генерировать убытки, а не прибыль.
Перейти к списку новостей и статей
ООО "СПЕЦЭЛЕВАТОРМЕЛЬМАШ" - это:
Работаем по всей России:

Отдел продаж:
тел: +7 (861) 211-80-08
тел: +7 (901) 002-82-70
e-mail: sale@enagro.ru
Приемная:
тел: +7 (900) 247-20-20
e-mail: info@enagro.ru
Новости и статьи нашей компании:
Агрострахование в Поволжье: новые субсидии как ответ на климатические и экономические вызовы сезона-2026
Правительство РФ выделило дополнительные 670 миллионов рублей на софинансирование агрострахования для регионов Приволжского федерального округа (ПФО). Средства направлены субъектам, подавшим соответствующие заявки: Республике Марий Эл, Мордовии, Удмуртии, Чувашии, а также Кировской, Нижегородской...
Логистический тупик и рекордный урожай: как экспортный кризис трансформирует российский зерновой рынок
Российский агропромышленный комплекс столкнулся с парадоксальной ситуацией: рекордная урожайность, достигнутая в 2026 году, превращается из экономического триумфа в системную угрозу для отрасли. Вместо роста доходов аграриев страна рискует получить колоссальные складские остатки и падение цен до ...
Государственные интервенции как ответ на логистический кризис
Ситуация на российском аграрном рынке достигла критической точки. Президент Владимир Путин дал прямое указание правительству начать закупки зерна у сельхозпроизводителей для формирования государственного интервенционного фонда. Это решение стало реакцией на беспрецедентный дисбаланс между рекордн...


